
「事業計画の中で資金計画が一番不安」「融資が必要か、自己資金で足りるかの判断が難しい」「成長投資と資金ショートのバランスが取れない」——中小企業の経営者から頻繁に聞く悩みです。
資金計画は事業計画の生命線です。本記事では、税理士事務所での実務を含め、これまで30社以上の中小企業の経理・資金繰りを支援してきた合同会社種火が、事業計画における資金計画の作り方を、創業時の資金計画、収支計画との関係、融資戦略、成長投資の判断軸まで実務ベースで解説します。事業計画書そのものの書き方は事業計画書の作り方で解説しています。
資金計画とは?事業計画における位置づけ
① 資金ショート回避:運転資金が足りるか予測
② 成長投資の可否判断:設備投資・採用を実行できるか
③ 融資・増資の戦略設計:いつ・いくら調達するか
資金計画とは、事業計画を実行するために必要なお金を、いつ・いくら・どこから用意するかをまとめた計画です。事業計画書の中では、売上や利益の見込みを示す「収支計画」と並ぶ柱になります。
収支計画・資金繰り表との違い
| 計画 | 見るもの | 期間の目安 |
|---|---|---|
| 収支計画 | 売上・経費・利益(もうけ) | 1〜5年 |
| 資金計画 | 必要な資金と調達方法、現預金の残高 | 1〜5年 |
| 資金繰り表 | 毎月(毎週)の入金と支払、月末残高 | 3か月〜1年 |
収支計画で利益が出る見込みでも、入金と支払のタイミングがずれれば資金は足りなくなります。資金計画は、そのずれと調達の段取りまで含めて考えるための計画です。月々の管理に使う資金繰り表の作り方は資金繰り表の作り方で解説しています。
創業時の資金計画の作り方
創業時の資金計画は、「必要な資金」と「調達の方法」を左右に並べ、合計を一致させる形で作るのが基本です。日本政策金融公庫の創業計画書にも、この形の欄があります(様式は日本政策金融公庫の各種書式ダウンロードから入手できます)。
必要な資金を洗い出す
必要な資金は、店舗の内装や機械などの「設備資金」と、仕入・人件費・家賃など事業が軌道に乗るまでの「運転資金」に分けて洗い出します。運転資金は、売上が安定するまでの数か月分を見込んでおくのが安全です。設備資金に入れた内装費や機械代を運転資金にも重ねて入れない、借入の返済額を運転資金に含めない、といった点にも注意します。
調達の方法と組み合わせる
調達の方法は、自己資金、金融機関からの借入、親族などからの借入、出資などです。自己資金がどれだけあるかは、融資の審査でも重視されます。
| 必要な資金(例) | 金額 | 調達の方法(例) | 金額 |
|---|---|---|---|
| 設備資金(内装・設備) | 500万円 | 自己資金 | 300万円 |
| 運転資金(仕入・人件費など3か月分) | 300万円 | 日本政策金融公庫からの借入 | 500万円 |
| 合計 | 800万円 | 合計 | 800万円 |
※数字は説明用の例です。
収支計画と合わせて返済できるかを確かめる
資金計画ができたら、収支計画の利益から借入の返済ができるかを確かめます。利益に減価償却費を足した額(おおまかな返済の原資)が、年間の返済額を上回っていることが目安です。創業向けの融資制度は日本政策金融公庫の新規開業・スタートアップ支援資金で確認できます。創業融資の進め方は創業融資のサポートとはにまとめています。
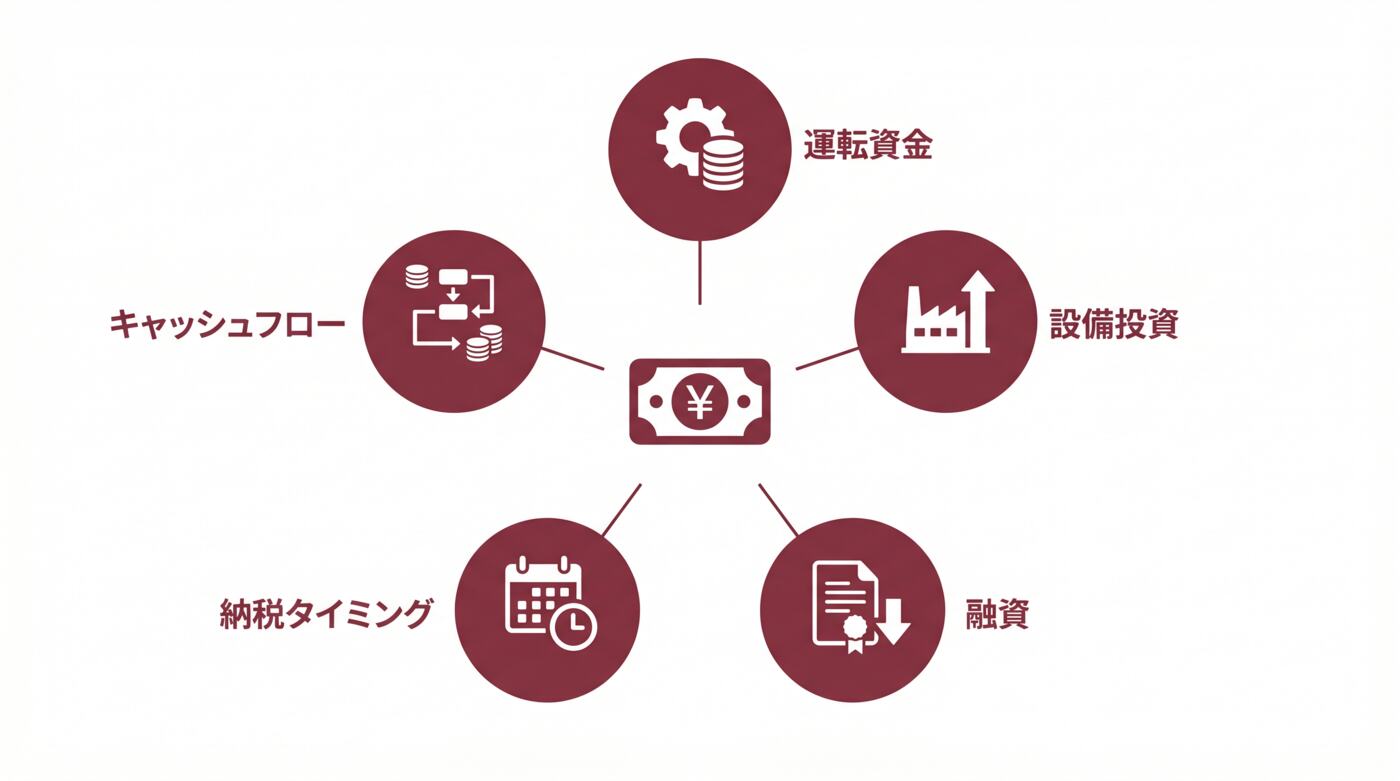
資金計画を構成する5つの要素
1. 運転資金
日々の事業運営に必要なお金です。売上代金が入る前に仕入や給与を支払うため、その差を埋める資金が必要になります。売掛金・在庫・買掛金の差で決まります。
運転資金 = 売掛金 + 在庫 – 買掛金
2. 設備投資
機械・設備・店舗・ソフトウェアなどへの長期の投資です。支払は導入時にまとめて発生しますが、費用としては減価償却で数年に分けて計上されるため、利益と資金の動きがずれます。
3. 借入金の返済計画
今ある借入の返済予定を月ごとに並べ、新しく借りる場合の返済額も試算します。返済は費用にならないため、利益が出ていても資金は減る点に注意します。
4. 税金・社会保険料の支払いタイミング
法人税・消費税・源泉所得税・社会保険料の支払月を予測します。決算後の納税月や、消費税の中間納付の月は、まとまった支払が発生します。
5. キャッシュフロー予測
上の4つをまとめて、月末の現預金残高を予測します。融資の相談に使う場合は3〜5年、社内の管理には1年分を月単位で作るのが一般的です。
資金計画の作り方【6ステップ】
ステップ1:売上計画との連動(1週間)
事業計画のPLと完全に整合させる。売上見込み → 入金タイミングを計算。
ステップ2:費用計画の月別化(1週間)
固定費・変動費・人件費を月別に落とし込む。支出タイミングを特定。
ステップ3:運転資金の予測
売掛金回収サイト・在庫水準・買掛金支払いサイトから算出。
ステップ4:設備投資の計画
- いつ(導入時期)
- いくら(金額)
- 資金源(自己資金/融資/リース)
ステップ5:資金調達シナリオ
資金が不足する場合の調達手段を洗い出します。
- 銀行融資(信用保証協会の保証付き・プロパー融資)
- 公的融資(日本政策金融公庫)
- 補助金・助成金(多くは後払いのため、先に支払う資金が必要)
- 増資
- ファクタリング(手数料がかかるため一時的な手段に)
国の融資・保証の制度は、中小企業庁の金融支援のページにまとまっています。
ステップ6:複数シナリオで検証
楽観・現実・悲観の3シナリオで資金繰りをシミュレーション。
資金計画で最も大事なのは「悲観シナリオでも死なないこと」です。楽観シナリオ通りに進めば儲かります。でも悲観シナリオで倒産するなら、その計画は実行してはいけません。3シナリオで試算し、悲観でも生き残れる計画に調整するのが鉄則。
資金計画の具体例(年商3億円の製造業)
設備投資を行う年商3億円の製造業を例に、3年間の資金計画を見てみます(数字は説明用の例です。単位:百万円、期首の現預金は100)。
| 項目 | 初年度 | 2年目 | 3年目 |
|---|---|---|---|
| 売上(百万円) | 300 | 360 | 420 |
| 粗利 | 90 | 108 | 126 |
| 営業利益 | 20 | 30 | 40 |
| 減価償却 | 10 | 12 | 14 |
| 営業CF | 30 | 42 | 54 |
| 設備投資 | -50 | -20 | -10 |
| 借入返済 | -20 | -20 | -20 |
| 純CF | -40 | +2 | +24 |
| 期末の現預金残高 | 60 | 62 | 86 |
※ 初年度は設備投資で資金減、2年目以降で回収 というシナリオ。
資金計画に合わせた融資戦略の立て方
借入目的の明確化
- 運転資金:短期融資(1年)or 長期融資(5年)
- 設備投資:耐用年数に合わせた長期融資(5〜10年)
複数金融機関との関係構築
- メインバンク(1〜2行)
- サブバンク(2〜3行)
- 公的融資(日本政策金融公庫)
融資タイミングの見極め
資金が必要になる3〜6か月前には金融機関への相談を始めます。直前の相談は審査に時間が取れず、条件も悪くなりがちです。審査で見られる点は銀行融資を受けやすくする方法、運転資金の借り方は運転資金の調達方法で解説しています。
事業規模・形態別の資金計画の作り方
資金計画の組み立て方は、事業の規模と形態によって重点が変わります。同じ手順を当てはめても機能しません。
個人事業主の場合
最も注意すべきは事業の資金と生活費の分離です。法人と違い明確な区分がないため、事業用の口座から生活費を引き出す形になりがちです。
資金計画には「事業主の生活費」を費用として組み込んでください。月20万円必要なら、それを織り込んだうえで返済が回るかを見ます。ここを入れずに計画を立てると、帳簿上は黒字なのに手元が足りない状態になります。
また、所得税・住民税・国民健康保険料・国民年金は、翌年にまとめて負担が来ます。売上が伸びた年の翌年が最も資金が苦しくなるのは、この構造によるものです。
合同会社・小規模法人の場合
役員報酬を決めた時点で、その金額が1年間固定されます(期中の変更は原則できません)。資金計画は役員報酬の決定と同時に作る必要があります。
報酬を高く設定すると法人の資金が薄くなり、低くすると個人の手取りが足りません。決算月の3か月前から、翌期の売上見込みと必要な手取りを並べて検討してください。
加えて、社会保険料は役員報酬に連動します。報酬を上げた場合、会社負担分も増えることを計算に入れてください。
飲食店・店舗業の場合
売上の季節変動が大きく、かつ仕入の支払サイトが短い業種です。売上は日々入ってくる一方、仕入は月末締め翌月払いというずれが生じます。
資金計画は月単位ではなく、週単位で組むことをおすすめします。月合計では足りていても、特定の週に資金が切れることがあります。
さらに、家賃・人件費という固定費の比率が高いため、売上が計画の8割になった月の耐久性を必ず確認してください。
新規事業を立ち上げる場合
既存事業がある会社が新規事業を立ち上げる場合、既存事業の資金と新規事業の資金を分けて管理してください。混ぜると、新規事業がどれだけ資金を使ったのかが分からなくなります。
新規事業の立ち上げでは、売上が立つまでの期間を長めに見積もります。「3か月で軌道に乗る」という前提で計画を作り、実際に6か月かかった場合、その差分が既存事業の資金を削ります。
撤退の基準を数字で決めておくことも資金計画の一部です。「累積赤字が○○万円に達したら見直す」と先に決めておけば、判断が遅れて全体を傷めることを防げます。
部門別に資金計画を分ける場合
事業が複数ある会社では、部門別の資金計画が必要になります。全社合計だけを見ていると、どの事業が資金を生み、どの事業が食っているのかが見えません。
| 分ける単位 | 向いている会社 |
|---|---|
| 事業部別 | 複数の事業を並行している |
| 店舗・拠点別 | 複数店舗を運営している |
| 顧客セグメント別 | 法人向けと個人向けが混在している |
| 商品・サービス別 | 粗利率が大きく異なる商材がある |
部門別に分ける際の難所は共通費の配賦です。本社の人件費や家賃をどう割り振るかで、部門の損益は大きく変わります。
おすすめは、まず共通費を配賦しない状態で見ることです。各部門が生む粗利と、その部門固有の費用だけで比較すると、どこが稼いでいるかが素直に見えます。配賦を始めると議論が配賦基準の話になり、本題からずれます。
資金計画のシミュレーションをどう作るか
複数のシナリオを用意することが資金計画の要点です。ただし、シナリオを増やしすぎると管理できません。
| シナリオ | 置き方 | 用途 |
|---|---|---|
| 標準 | 直近実績の延長+確度の高い受注 | 通常の意思決定 |
| 悲観 | 標準の売上×80%、費用はそのまま | 資金が切れる時期の把握 |
| 楽観 | 標準+検討中の案件が成約 | 投資判断の上限を知る |
3つで十分です。重要なのは悲観シナリオで資金が何か月もつかを数字で持っておくことです。
売上が2割落ちた状態で資金が3か月しかもたないなら、それは融資を申し込むタイミングが「今」であることを意味します。資金が余っているうちに動くほうが、条件は良くなります。
作成にはExcelでも十分です。項目は「月初残高+入金−出金=月末残高」の4行から始めてください。最初から精緻な表を作ろうとすると、更新が続かなくなります。毎月更新できる粒度が、精度より優先されます。
資金計画で「失敗する」3パターン
パターン1:楽観シナリオだけで作る
売上目標の達成を前提にした計画は崩れやすいものです。売上が計画を下回っても資金が回るかを、悲観シナリオで確かめておきましょう。
パターン2:税金の支払いを忘れる
法人税や消費税の納付はまとまった金額になります。利益が出た年ほど翌年の納税が重くなるため、資金の予測に必ず入れておきます。
パターン3:運転資金の把握が甘い
売上が急に伸びると、立て替える仕入代金や人件費も増え、運転資金が追いつかなくなります。成長期こそ、運転資金の見込みを厚めに持っておくことが大切です。
成長投資と資金のバランス
設備投資の判断基準
種火が判断の目安にしている一例です。業種や会社の状況によって変わります。
- 回収期間:3〜5年以内で回収できるか
- 借入比率:自己資本比率が20%以上を維持できるか
- 返済負担:年間返済額が営業CFの50%以下か
採用投資のルール
- 1人採用すると、給与に加えて社会保険料や採用費がかかり、年間の負担は給与額を大きく上回る
- 6ヶ月で利益貢献が始まる計画なら実行可
- それ以上ならタイミング調整
社外CFOとの協働で得られる価値
社外CFOは、中小企業の資金計画づくりから、資金繰りの定期的な見直し、金融機関への説明、設備投資の判断の相談までを伴走します。種火の社外CFOは月額15万円〜です。
融資の準備から借りた後の資金繰りまで一緒に見てほしい場合は、種火の社外CFOサービスで伴走しています。
よくある質問
Q. 資金計画は何年分作るべき?
A. 融資用は3〜5年、社内管理用は1年(月次)+3年(年次)。
Q. Excelとプロツールどちらがいい?
A. 中小企業はGoogleスプレッドシート+社外CFO伴走で十分。
Q. 運転資金はどれくらい持つべき?
A. 業種によって違いますが、毎月必ず出ていくお金(人件費・家賃・借入の返済など)の3か月分をひとつの目標にするのがおすすめです。詳しくは資金繰りとはで解説しています。
Q. 創業計画書の資金計画はどう書けばいいですか?
A. 「必要な資金」と「調達の方法」を並べ、合計を一致させます。設備資金は見積書をもとに、運転資金は売上が安定するまでの数か月分を見込みます。書き方の全体は事業計画書の作り方をご覧ください。
Q. 融資を受けないと成長できない?
A. 自己資金で回るなら最善。ただし成長期は運転資金の先行投資が必要になるため、融資枠は持っておくべき。
まとめ:悲観シナリオでも続く資金計画を
資金計画の成否は楽観シナリオの実現ではなく、悲観シナリオでの生存で決まります。3シナリオで検証し、どの状況でも事業が続けられる計画を作りましょう。
