
「月末に銀行残高が減っていて不安」「利益は出ているのに資金が回らない」「資金繰り表の作り方が分からない」——中小企業の経営者から最もよく聞く悩みです。
資金繰りは、会社が続くかどうかを左右する最も大切な管理の一つです。本記事では、税理士事務所での実務を含め、これまで30社以上の中小企業の経理・資金繰りを支援してきた合同会社種火が、資金繰りの基本から、悪化のサイン、資金繰り表の作り方と見方、改善の方法、厳しいときにすぐやること・やってはいけないことまでをまとめて解説します。各章の詳しい内容は、個別の解説記事でも掘り下げています。
資金繰りとは?利益との違いと基本
資金繰りとは、会社のお金の出入りを管理し、支払に必要な現金を切らさないようにやりくりすることです。売上や利益がいくらあっても、支払日に口座のお金が足りなければ、会社は続けられません。
利益:損益計算書の上での売上-費用(会計上のもうけ)
資金繰り:現預金の実際の出入り(手元のお金の流れ)
→ 利益は出ていても、お金が回らなければ「黒字倒産」が起こります
利益が出ていてもお金が足りなくなる理由
売上は請求した時点で計上されますが、入金はその翌月末といった具合に後になります。一方で、仕入代金や給与は先に出ていきます。さらに、借入金の返済は費用にならないのに現金は出ていき、在庫や設備を買えばお金は先に減ります。こうした「計上のタイミング」と「お金が動くタイミング」のずれが、黒字でも資金が足りなくなる原因です。
キャッシュフローとの違い
キャッシュフローは、一定の期間にお金がどれだけ入って出ていったかという「結果」です。キャッシュフロー計算書では、過去の実績を営業・投資・財務の3つに分けて示します。これに対して資金繰りは、これから先の入金と支払を予測し、足りなくならないように手を打つことです。過去を振り返るのがキャッシュフロー、未来を管理するのが資金繰りと考えると分かりやすいでしょう。
手元資金はどのくらいあればいいか
必要な手元資金は業種や季節によって違いますが、目安になるのは、毎月必ず出ていくお金(人件費・家賃・借入の返済など)の何か月分を持っているかです。種火では、まず3か月分を一つの目標にし、それを下回りそうな月が資金繰り表に見えた時点で、早めに金融機関へ相談することをおすすめしています。法人の場合は、社長個人のお金と会社のお金を分け、会社の口座だけでこの目安を満たせているかを見てください。
資金繰りが悪化する5つの原因
① 売掛金の回収サイトが長い
月末締め・翌月末払いの取引では、売上が立ってから入金まで最大で2か月ほどかかります。その間の仕入や給与は、手元のお金で立て替えることになります。取引が増えるほど、立て替える金額も大きくなります。
② 在庫が積み上がっている
売れ残った在庫は、現金が倉庫で止まっている状態です。仕入のたびにお金は出ていくため、在庫が増えるほど資金繰りは苦しくなります。
③ 設備投資を手元資金だけでまかなう
数千万円の設備を自己資金で一度に買うと、手元のお金が一気に減ります。設備投資は、返済期間の長い融資やリースと組み合わせるのが一般的です。
④ 税金・賞与・社会保険料など大きな支払の時期
納税や賞与の月は、普段の月より支払が大きく膨らみます。年間の予定を資金繰り表に入れておかないと、その月だけ急に資金不足が発生します。
⑤ 急成長による運転資金の不足
売上が倍になれば、立て替える仕入代金や人件費も増えます。成長している会社ほど、運転資金が足りなくなりやすい点に注意が必要です。
原因ごとの具体的な対策は資金繰りを改善する方法で詳しく解説しています。
資金繰り悪化を知らせる7つのサイン
資金繰りの悪化は、ある日突然起こるわけではありません。次のようなサインが出ていないか確認してください。
- 通帳の月末残高が、数か月続けて前の月より減っている
- 支払日の直前に、入金を待って残高を確かめることが増えた
- 入金が遅れがちな取引先が出てきた
- 在庫が増えているのに、売上は伸びていない
- 借入の返済のために、別の借入をしている
- 税金や社会保険料の支払を後回しにしたことがある
- 会社のお金の状況を、社長しか把握していない
一つでも当てはまれば、次の章の資金繰り表で、3か月先の残高を確認することをおすすめします。
資金繰り表の作り方と見方
基本の形
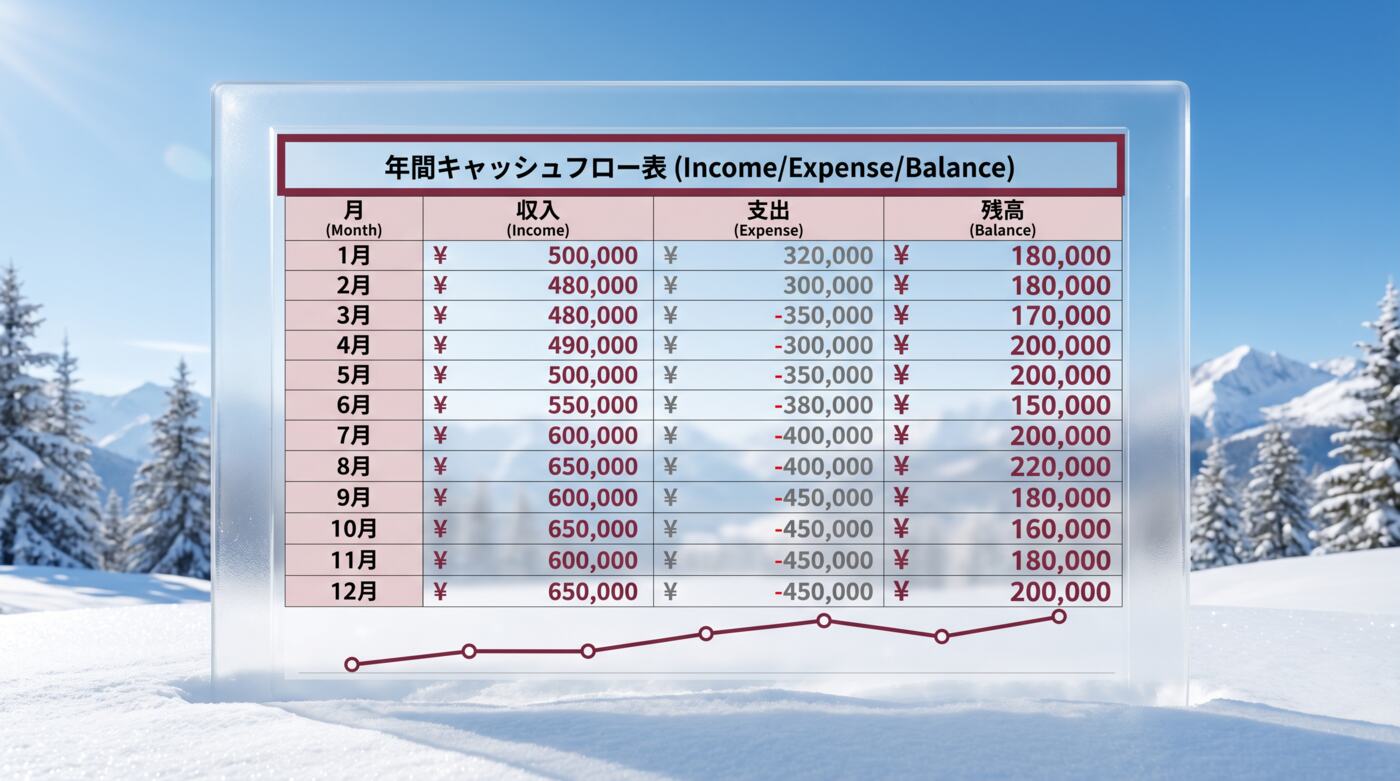
資金繰り表は、月初の残高に、その月の入金と支払を足し引きして、月末の残高を出す表です。本業での出入り(営業)、借入と返済(財務)、設備などの支出(投資)に分けて書くと、お金の流れが読みやすくなります。
| 項目(単位:万円) | 1月 | 2月 | 3月 |
|---|---|---|---|
| 月初現預金残高 | 1,000 | 950 | 1,100 |
| 営業収入(売掛金の回収・現金売上) | 800 | 900 | 1,000 |
| 営業支出(仕入・人件費・経費) | -700 | -650 | -720 |
| 営業活動の小計 | +100 | +250 | +280 |
| 財務収入(借入) | 0 | 0 | 0 |
| 財務支出(借入の返済) | -100 | -100 | -100 |
| 投資支出(設備など) | -50 | 0 | 0 |
| 月末現預金残高 | 950 | 1,100 | 1,280 |
作成のコツ
- 3か月先、できれば半年先まで予測する:直前になって慌てないため
- 確実な入金と、そうでない入金を分ける:色分けしておくと判断しやすい
- 楽観・現実・悲観の3パターンを用意する
- 週に1回更新する:月1回では変化に気づくのが遅れる
資金繰り表で見るべきは”月末残高”ではなく“3ヶ月先の残高予測”です。現時点で1,000万円あっても3ヶ月後にマイナスなら、今から融資相談を始めないと間に合いません。経営者が毎週15分でも見る習慣をつけるだけで、資金不足に早く気づき、打てる手が増えます。
資金繰り表の見方
作った資金繰り表は、次の3つのポイントを中心に見ます。
- 月末残高が、最低限持っておきたい手元資金を下回る月はないか
- 営業活動の小計(本業で入るお金-出るお金)がプラスになっているか。ここがマイナス続きなら、借入で埋めても根本的な解決にはならない
- 借入の返済額が、営業活動の小計を上回っていないか。上回る月が続くなら、返済の負担が重すぎるサイン
作り方の手順とエクセルでの作り方は資金繰り表の作り方で、一から解説しています。
資金繰り管理でよくある3つの失敗
- 月末の通帳を見るだけで終わる:過去を確認するだけで、先の予測をしていない。
- 社長の頭の中だけで管理している:書き出していないため、社内で共有できず、引き継ぎもできない。
- 銀行からの借入だけに頼っている:新しい融資が止まると、すぐに行き詰まる。
エクセルで続けるか、専用のシステムを入れるかの判断は資金繰り管理システムは必要かを参考にしてください。
資金繰りを改善する方法(守りと攻め)
守り:お金が出ていく量とタイミングを整える
- 売掛金を早く回収する:請求を早める、前受金をもらう、回収条件を交渉する
- 支払サイトを延ばす:仕入先に支払条件の見直しを相談する
- 在庫を減らす:売れ残りは値引きしてでも現金に換える
- 経費を見直す:使っていないサブスクや契約を解約する
攻め:お金を入れる手段を用意しておく
- 融資:新しい借入、借り換え、返済条件の見直し
- 売掛金の早期資金化(ファクタリング):入金前の売掛金を現金にできるが、手数料がかかるため、使うのは一時的な場面に限る
- 補助金・助成金:多くは事業を実施して支払を済ませた後に交付されるため、先に支払うお金が必要になる点に注意(申請の手続きは、社会保険労務士や行政書士などの有資格者にお取次ぎします)
- 使っていない資産の売却:遊休不動産や車両など
- 増資:出資を受けて資本を増やす
長期:事業の構造を見直す
粗利の低い事業や、赤字が続く取引の見直しは時間がかかりますが、資金繰りを根本から改善します。運転資金の考え方と借り方は運転資金の調達方法で詳しく解説しています。
資金繰りが厳しいときにすぐやること
- お金が足りなくなる時期と金額をはっきりさせる:3か月先までの資金繰り表をつくり、「いつ・いくら」足りないのかを確かめます。これが、金融機関に相談するときの出発点にもなります。
- 支払の優先順位を決める:給与や、止まると事業が続かない仕入先への支払を優先し、延ばせる支払がないかを取引先に相談します。
- 税金や社会保険料は放置しない:払えないときは、そのままにせず、税務署や年金事務所に相談します。一定の要件を満たせば、納付を待ってもらえる猶予の制度があります(国税庁「納期限までに納付することが困難な方へ」、日本年金機構「厚生年金保険料等の猶予」)。
- 取引のある金融機関に早めに相談する:返済条件の変更(リスケジュール)や追加の融資は、早く相談するほど選べる手段が多くなります。
- 公的な相談窓口を利用する:政府系の日本政策金融公庫、融資の保証をする信用保証協会、収益力の改善や再生を支援する中小企業活性化協議会などがあります。
借入の判断については資金繰りが苦しいときの融資、無料で使える相談先は資金調達サポートの相談先にまとめています。
資金繰りが苦しくてもやってはいけないこと
- 融通手形を振り出す:実際の取引の裏付けがない手形をやり取りすると、どちらかが支払えなくなった時点で共倒れになります。
- 高い金利の業者から借りる:登録のない業者(いわゆるヤミ金)からの借入は、返済がさらに資金繰りを悪化させます。
- 税金や社会保険料の滞納を放置する:延滞金がかかるうえ、差押えの対象になり、融資の審査にも響きます。
- 手数料の高い資金化を繰り返す:ファクタリングなどを毎月のように使うと、手数料で利益が削られていきます。
- 数字を見ないまま借入だけを増やす:返済の負担が増え、次の資金繰りをさらに苦しくします。
資金繰りと融資・公的支援の活用
融資は「必要になる前」に受ける
お金がなくなってから銀行に行くと、審査は通りにくくなります。余裕があるうちに融資を受けておく、または借りられる枠をつくっておくのが基本です。
取引する金融機関を複数持つ
1行だけに頼るのはリスクがあります。メインバンクとサブバンクの2行以上と取引しておくと、いざというときの選択肢が増えます。
決算書と説明資料で融資の条件が変わる
同じ数字でも、資金の使い道や返済の見通しを説明する資料の質によって、融資の条件は変わります。審査で見られる点は銀行融資を受けやすくする方法で解説しています。
公的な融資と保証を使う
民間の銀行だけでなく、日本政策金融公庫の融資や、信用保証協会の保証がついた融資も選択肢になります。中小企業庁の金融支援のページに、国の制度がまとまっています。これから創業する場合は創業融資のサポートも参考にしてください。
資金繰り管理を外部に頼む選択肢
資金繰り表をつくる時間がない、数字の読み方に自信がない、融資の交渉を一人でするのが不安——という場合は、外部の力を借りるのも一つの方法です。
Googleスプレッドシートで3か月先まで予測できる形に整えます。
② 融資戦略の設計
金融機関への説明や資料づくりを社外CFOとして支援します。
③ 経理からCFOまで一貫して伴走
経理代行で月次の数字を早く出し、社外CFOが資金繰りを予測し、経営会議での判断につなげます。
経理代行では、翌月15日ごろを目安に月次の試算表をお渡ししています。数字が早く出るほど、資金繰りの予測も早く立てられます。費用の考え方は資金繰りコンサルの費用相場、サービスの詳細は社外CFOサービス・記帳代行・経理代行サービスをご覧ください。
よくある質問
Q. 資金繰り表は誰が作るべきですか?
A. 経理担当者か社長が作るのが一般的です。ただし、見て判断するのは社長です。作る作業は経理担当や外部に任せても、毎週見る時間は社長自身が確保しましょう。精度を上げたい場合は、社外CFOに伴走してもらう方法もあります。
Q. エクセルとクラウドのどちらで管理すべきですか?
A. 中小企業なら、まずはGoogleスプレッドシートやエクセルで十分です。共同編集や履歴の残しやすさ、スマホからの確認のしやすさでは、Googleスプレッドシートが便利です。取引が増えてきたら専用のシステムを検討します。
Q. 資金が足りなくなりそうなとき、最初にすべきことは?
A. いつ・いくら足りないのかを資金繰り表で確かめ、すぐに取引のある金融機関に相談することです。あわせて、支払条件の見直しと売掛金の回収を早める交渉を同時に進めます。
Q. 法人と個人事業主で、資金繰りの考え方は違いますか?
A. 基本は同じですが、個人事業主は事業のお金と生活のお金が混ざりやすい点に注意が必要です。口座を分け、事業の出入りだけを資金繰り表で管理しましょう。詳しくは個人事業主の資金繰りで解説しています。
Q. 社外CFOに頼むのはどんなタイミングですか?
A. 資金繰りが毎月ぎりぎりになっている、融資の相談を自分だけで進めるのが不安、数字を見て判断する時間が取れない——といった状態が続いているなら、検討のタイミングです。
まとめ:資金繰りは3か月先の予測から
資金繰りの管理で大切なのは、過去の確認ではなく、先の予測です。3か月先の残高を週に1回見直し、足りなくなりそうなら早めに手を打つ。この習慣が、中小企業の資金繰りを安定させます。
悪化のサインに気づいたら、まず資金繰り表で「いつ・いくら」足りないかを確かめ、金融機関や公的な窓口に早めに相談しましょう。
資金繰りの無料相談はこちら
30分の無料相談を予約する関連記事
- 資金繰りを改善する方法|悪化の原因と今すぐできる具体策を徹底解説
- 資金繰り表の作り方|初心者でも作れる手順とエクセル活用のコツを解説
- 運転資金の調達方法|必要額の計算式と、審査に通る借り方
- 個人事業主の資金繰り|収入の波を乗り切る管理方法と資金調達の選択肢
- 資金調達サポートの相談先|無料で使える公的機関と、有料で頼む場合の違い
- 資金繰りが苦しいときの融資|借りる前に確認すること・借入先の選び方
- 資金繰り管理システムは必要か|エクセルで足りる規模と、導入すべき状態
- 資金繰りコンサルの費用相場|任せられる範囲と、頼むべきタイミング
- 社外CFOとは?役割・費用相場・選び方を中小企業向けに解説
- 月次決算とは?目的・メリット・進め方を中小企業向けに徹底解説
- 事業計画書の作り方|中小企業が融資・成長のために押さえる7つの要素
