

事業計画書の作成でつまずく理由は、だいたい同じところにあります。「テンプレートは手に入ったが、各項目に何を書けばいいか分からない」「融資審査で通る事業計画書は何が違うのか」「作ったものの社内で使われていない」——中小企業の経営者から頻繁に聞く悩みです。
事業計画書は用途によって書くべき項目が変わるのがポイントです。本記事では、税理士事務所での実務を含め、これまで30社以上の中小企業を支援してきた合同会社種火が、事業計画書の作成手順・項目ごとの具体的な書き方・金融機関で通るコツを実務ベースで解説します。起業のタイミングで作る場合と、既存事業で作る場合の違いにも触れます。
事業計画書の基礎知識と3つの用途
事業計画書とは、事業の内容・市場環境・組織・数値計画を一つの文書にまとめ、第三者が判断できる形にしたものです。頭の中にある「事業計画」と、書面にした「事業計画書」は別物だと考えてください。書面にして初めて、金融機関や社員という他者が内容を検証できるようになります。
① 融資審査向け:数字の整合性+返済能力の証明
② 社内共有向け:ビジョンと役割分担の明示
③ 投資家向け:成長性+リターンの提示
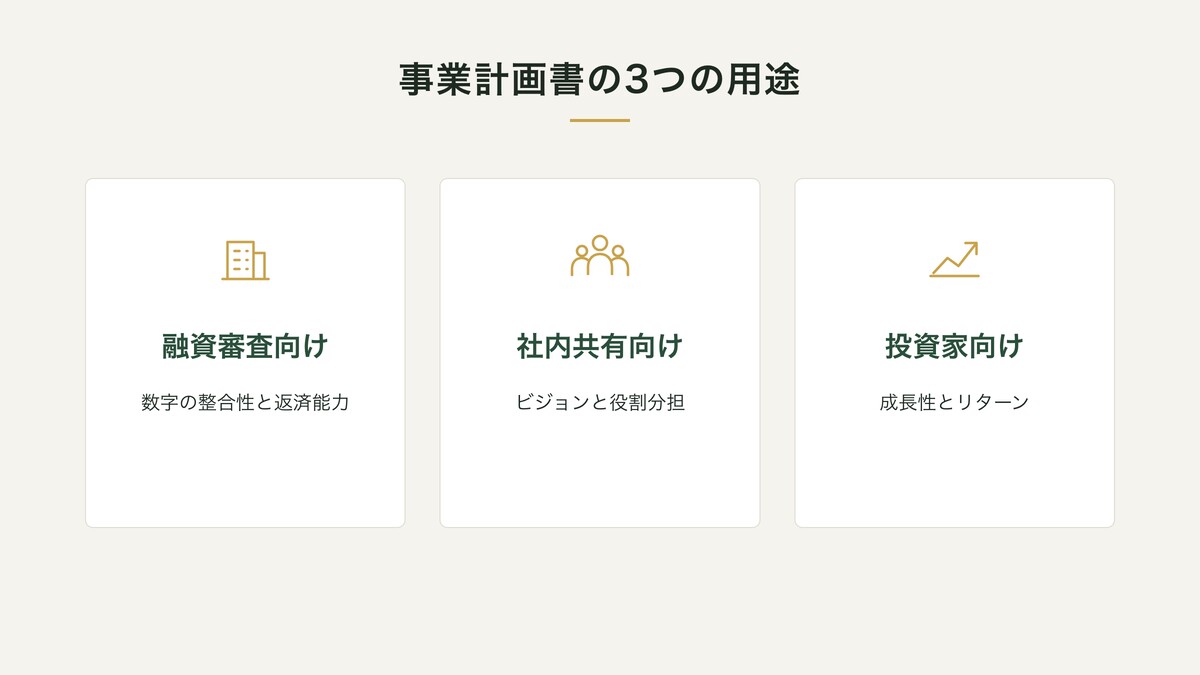
同じ事業でも、読み手が変われば強調すべき項目が変わります。融資審査では「貸した資金が返ってくるか」が唯一の関心事なので、返済原資と保守的な見通しを厚く書きます。社内共有では「誰が何をいつまでにやるか」が中心になり、財務の細部よりも役割分担の明確さが効きます。投資家向けでは、市場の大きさと自社がそこで実現したい状態を示す必要があります。
最初に決めるべきはこの計画書を誰に読ませるかです。ここが曖昧なまま書き始めると、どの読み手にも刺さらない文書ができあがります。
事業計画書・経営計画書・創業計画書の違い
似た名前の書類が複数あり、混同されがちです。基礎として整理しておきます。
| 名称 | 主な用途 | 期間 | 特徴 |
|---|---|---|---|
| 事業計画書 | 融資・投資・社内共有 | 3〜5年 | 事業全体を網羅する。様式は自由なことが多い |
| 経営計画書 | 社内の目標管理 | 1年〜中期 | 行動計画と数値目標が中心。社員に配る前提 |
| 創業計画書 | 創業融資の申込 | 開業時 | 日本政策金融公庫などの指定様式。記入欄が決まっている |
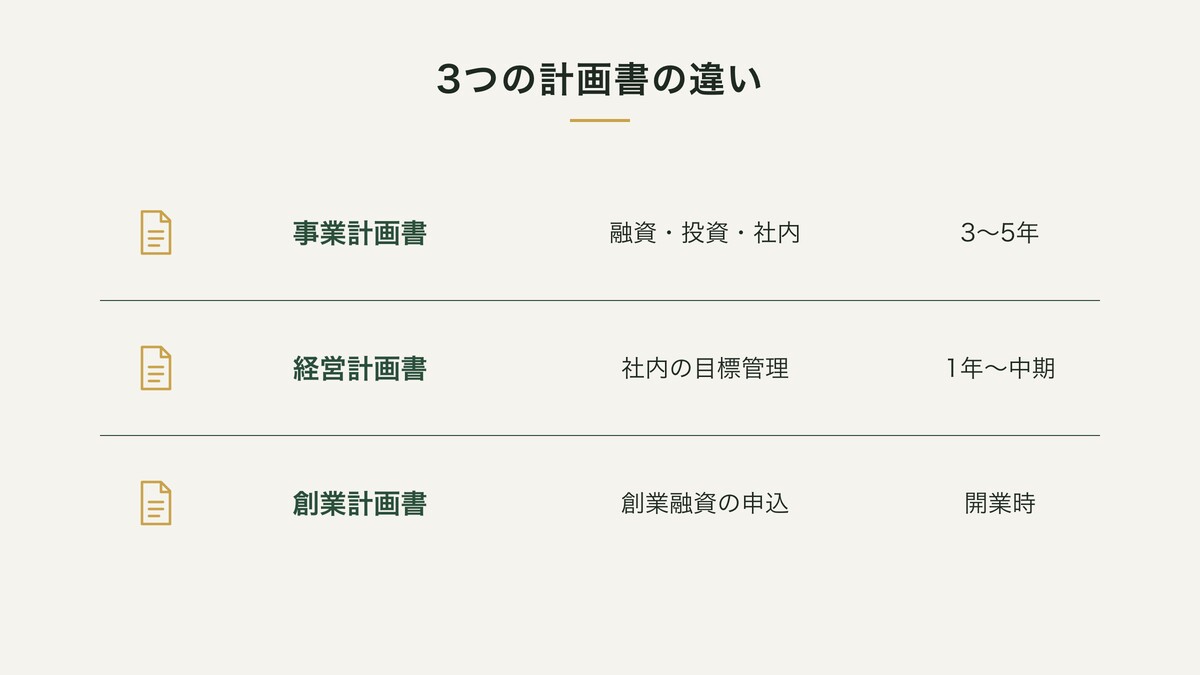
起業のタイミングで融資を受けるなら、まず指定様式の創業計画書を埋めます。そのうえで、様式に収まりきらない市場環境や販売計画を補足資料として別に作ると、面談での説明がしやすくなります。既存事業であれば、自由様式の事業計画書を作るのが一般的です。
事業計画書の7つの構成要素と書き方

様式が指定されていない場合、次の7項目を押さえておけば用途を問わず通用します。項目ごとに、具体的に何を書くかを挙げます。
1. エグゼクティブサマリー(1ページ)
全体の要約で、読み手が最初に目にする勝負所です。事業内容・必要資金・資金使途・返済計画を1ページに収めます。本文を書き終えてから最後に作成してください。先に書くと、本文との食い違いが生まれます。
2. 会社概要
- 会社名・設立年・代表者の経歴
- 事業内容・ミッション
- 沿革・これまでの実績
代表者の経歴は、その事業を遂行できる根拠として読まれます。前職での担当業務や取引実績など、事業と接続する部分を具体的に書いてください。
3. 市場分析
- 市場規模・成長性(出典を明記する)
- 競合分析(3〜5社・社名を出す)
- 自社の差別化ポイント
市場環境は、公的な統計や業界団体の資料を出典として示すと説得力が増します。「市場は拡大傾向」という書き方ではなく、数値と出典をセットにしてください。
競合分析では、同業の大手ではなく実際に顧客を取り合っている相手を挙げます。地域密着のビジネスなら商圏内の数社が対象です。価格・品質・納期・対応範囲といった軸で並べ、自社がどこで選ばれるのかを明確にしてください。ここが曖昧だと、事業戦略の説得力がまるごと落ちます。
4. 事業戦略・商品/サービス
- 提供価値(顧客のどの課題を解決するか)
- 商品/サービスラインナップと価格
- 販売チャネル・集客の方法
ここで最も見られるのはどうやって顧客に届けるかです。良い商品であることより、販売の導線が具体的であることが評価されます。
5. 組織・人員計画
- 組織図・役割分担
- 採用計画(時期と人数、人件費)
- 教育・評価制度
6. 財務計画(最重要)
- 売上計画(3〜5年)
- 費用計画(固定費と変動費を分ける)
- 利益計画(PL)
- 資金計画(資金計画の作り方参照)
- 投資計画
財務計画は、売上→費用→利益→資金の順で組み立てます。利益が出ていても資金が回らない状態は起こりうるので、資金繰り表まで作って確認してください。
7. リスク分析と対策
- 想定リスク3〜5個
- 各リスクへの対応策
リスクを書くと評価が下がると考える方がいますが、逆です。想定していることを示すほうが信頼されます。売上減少、主要取引先の離脱、人材の不足、原材料価格の上昇、制度改正。自社のビジネスに効く順に3〜5個を選び、それぞれに「起きたら何をするか」を1〜2行で添えてください。
項目ごとの分量の目安
どの項目にどれだけ紙面を割くかは、用途で変わります。融資用を前提にした配分の目安です。
| 項目 | 分量の目安 | 厚く書く理由 |
|---|---|---|
| エグゼクティブサマリー | 1ページ | 最初に読まれる。ここで要点が伝わるかで印象が決まる |
| 会社概要 | 1〜2ページ | 事実の記載が中心。長くする必要はない |
| 市場分析 | 2〜4ページ | 外部環境の理解度が問われる。出典つきで示す |
| 事業戦略・商品 | 3〜5ページ | 売上の実現方法そのもの。販売の導線まで書く |
| 組織・人員計画 | 1〜2ページ | 人件費は固定費の大半を占めるため、数字と連動させる |
| 財務計画 | 4〜8ページ | 最も時間をかける。表だけでなく前提条件を文章で補う |
| リスク分析 | 1〜2ページ | 短くてよいが、必ず入れる |
全体で15〜30ページに収まるのが一般的です。分厚くすれば評価されるわけではありません。読み手が知りたい順に並べ、各項目で根拠となる数字を示すほうが効果があります。
融資審査で通る事業計画書の項目
事業計画書で最重要なのは、既存の売上ベースでも継続運営できるという根拠。楽観シナリオと保守シナリオの2本立てで示すのが通りやすいコツです。
事業計画書の用途で最も多いのが融資の申込です。金融機関が見る観点は限られています。
| 見られる点 | 確認される内容 |
|---|---|
| 返済できるか | 営業利益+減価償却費が、年間返済額を上回るか |
| 数字の根拠 | 売上予測が単価×数量で説明できるか |
| 過去との連続性 | 前期実績から急激に飛躍していないか |
| 資金使途 | 借入金を何に利用し、それがどう売上につながるか |
| 悲観シナリオ | 計画を下回った場合にどう対応するか |
| 経営者の資質 | 過去の実績と、事業に対する理解の深さ |
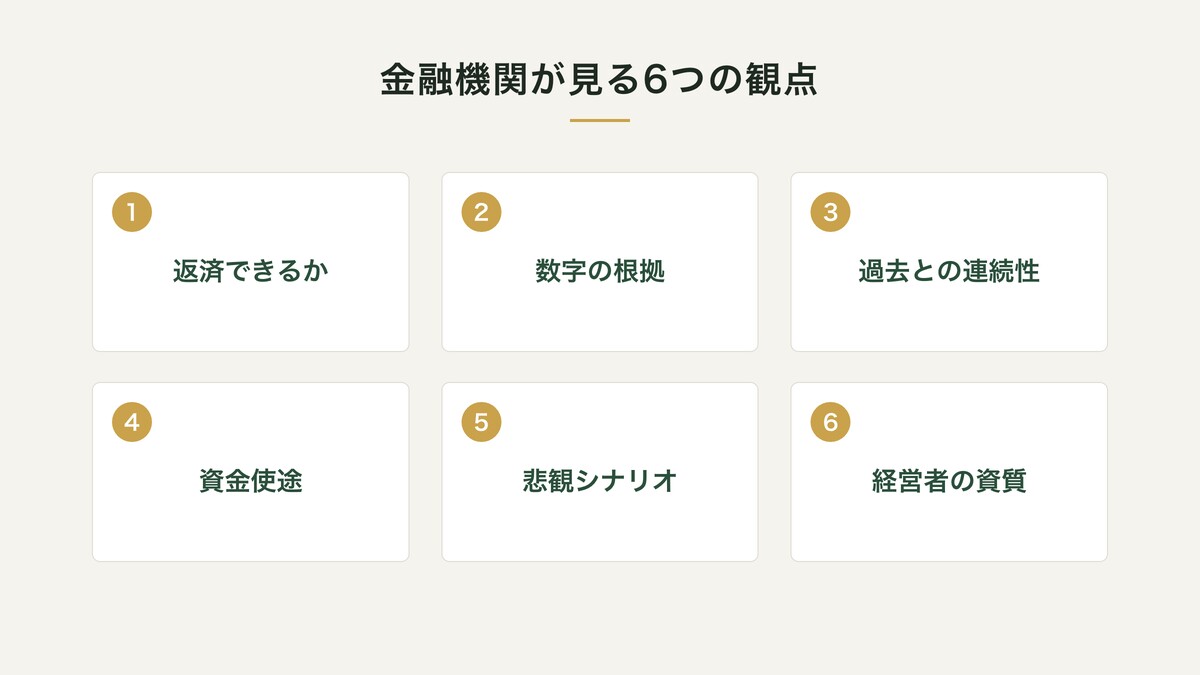
最も多い指摘は売上予測の根拠です。「前年比120%」という書き方では通りません。「既存顧客50社の平均単価が月8万円、新規を月2社獲得」のように、単価と数量に分解してください。
もう一つは悲観シナリオの記載です。計画どおりにいかない前提を書いておくと、かえって信頼されます。売上が計画の8割だった場合の資金繰りと、そのときに取る手段を1段落書き添えてください。
売上計画の数字を具体的に組み立てる
売上予測は、必ず単価と数量に分解します。業種ごとの分解のしかたを挙げます。
- BtoBのサービス業:顧客数 × 平均単価 × 契約継続月数。既存顧客の解約率も添える
- 小売・飲食:客数 × 客単価 × 営業日数。席数や回転率から客数の上限を示す
- 製造業:生産能力 × 稼働率 × 単価。設備の処理能力が上限の根拠になる
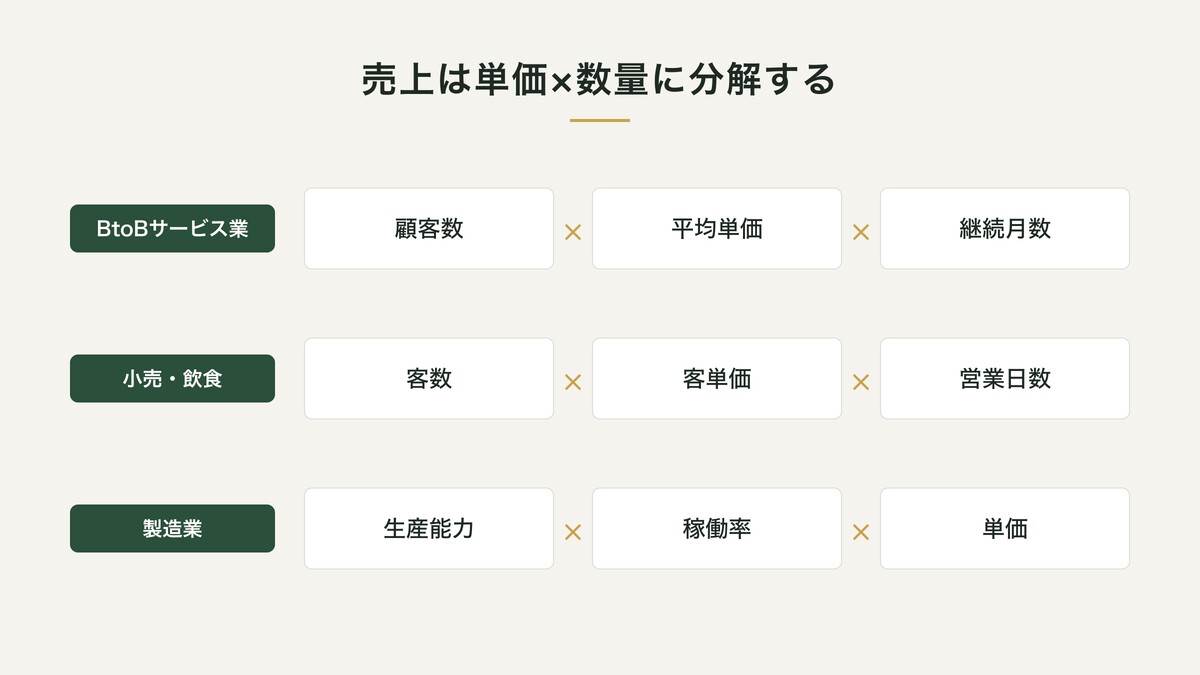
重要なのは上限が物理的に説明できることです。席数40の店舗で1日300人の来客を見込むと、根拠が破綻します。能力の上限を先に示し、そのうち何割を見込むかという書き方にすると、計画の妥当性が伝わります。
費用側では、固定費と変動費を分けて書いてください。固定費が月いくらかが分かると、損益分岐点となる売上が計算できます。この数字は面談でよく聞かれます。
面談で聞かれる質問と答え方
計画書を提出したあとの面談では、書面の内容を本人が理解しているかが確認されます。頻出の質問を挙げます。
| 質問 | 答え方の方向 |
|---|---|
| この売上予測の根拠は | 単価と数量に分解し、既存実績のどこから伸ばすかを説明する |
| 借入金は何に使うのか | 設備・運転資金の内訳と、支出の時期を具体的に示す |
| 計画どおりにいかなかったら | 保守シナリオの数字と、そのとき取る手段(経費削減・追加の資金調達など)を答える |
| 競合に対して何が強いのか | 価格以外の要素で、顧客が選ぶ理由を具体的に挙げる |
| 今の借入はいくらあるか | 他行を含めた残高と返済予定を正確に答える。隠すと信用を失う |
答えに詰まる質問が1つでもあれば、その部分の計画が固まっていないということです。面談前に、計画書を見ずに説明できるか自分で試してください。
起業のタイミングで資金調達を行う場合は、過去実績がないぶん、代表者の経歴と自己資金の割合が重く見られます。創業期の進め方は日本政策金融公庫の創業融資にまとめています。既存事業での融資全体の流れは銀行融資を受けやすくする方法、資金面の組み立ては事業計画における資金計画の作り方を併せてご覧ください。
業種別に注意する項目
同じ様式でも、業種によって審査で重く見られる項目が変わります。自社の事業環境に合わせて厚く書く場所を変えてください。
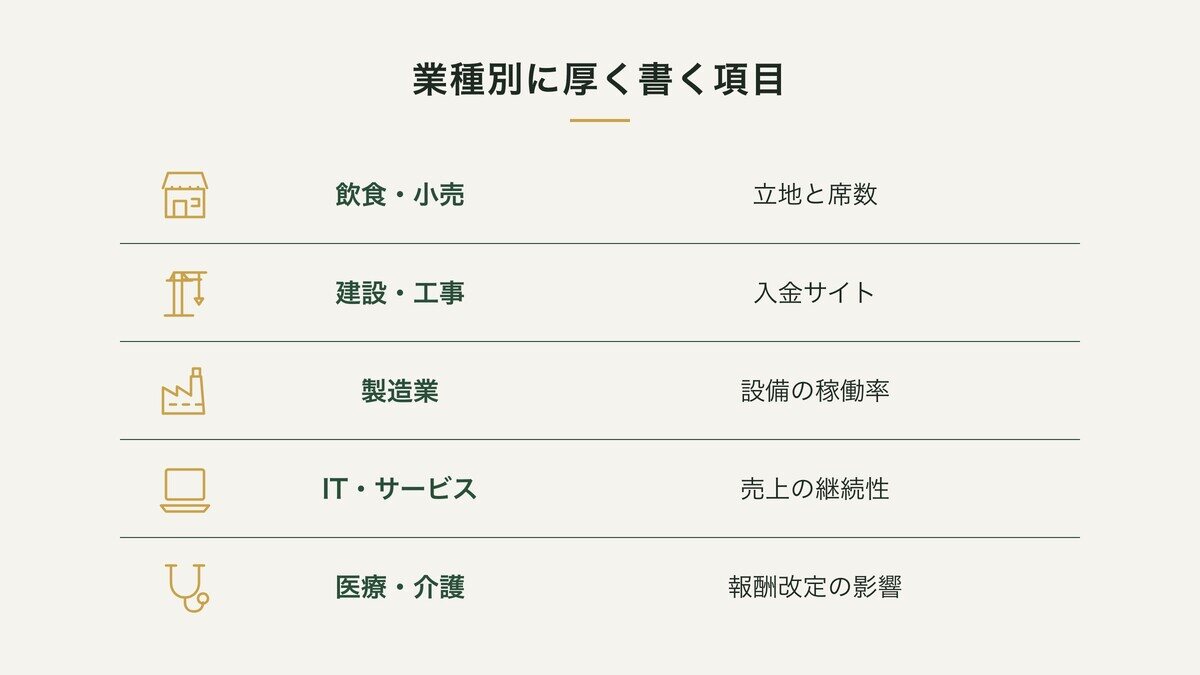
- 飲食・小売:立地と席数(売場面積)が売上の上限を決めます。商圏人口と競合店の位置を地図で示すと具体的になります。初期投資が大きいため、投資回収の年数も明記してください
- 建設・工事:工事の入金サイトが長く、着工から入金まで資金が必要です。受注残の状況と、立替が発生する期間を資金計画に反映してください
- 製造業:設備の処理能力と稼働率が上限の根拠です。主要取引先への依存度が高い場合は、その企業との取引継続の見通しを添えます
- IT・サービス業:固定資産が少なく担保を出しにくいため、売上の継続性で説明します。契約期間や解約率といった指標が有効です
- 医療・介護:報酬改定の影響を受けます。制度変更があった場合の収支見通しまで触れておくと評価されます
どの業種でも共通するのは、自社がコントロールできない要素を明確にしておくことです。原材料価格、人手の確保、制度改正など、外部環境のリスクを挙げ、それぞれに対応策を書いてください。
事業計画書を作成する5つのステップ
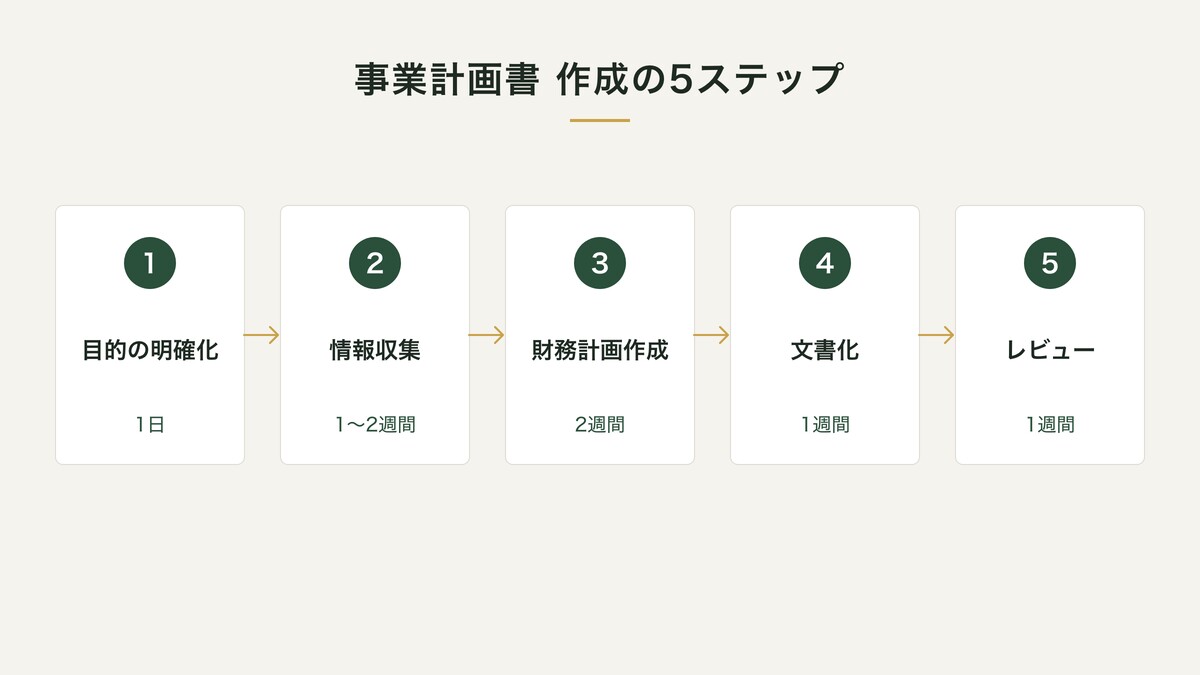
ステップ1:目的の明確化(1日)
融資用か、社内共有用か、投資家用か。ここで書き方が全く変わります。
ステップ2:情報収集(1〜2週間)
- 自社の過去実績(直近3期の決算書・試算表)
- 市場調査(業界レポート・公的統計)
- 競合調査
着手前に決算書と試算表を手元に揃えてください。数字がない状態で書き始めると、後から全面的な作り直しになります。
ステップ3:財務計画作成(2週間)
売上→費用→利益→資金の順で組み立てます。資金計画は特に重要です。
ステップ4:文書化(1週間)
Word/Google ドキュメントで本文、PowerPoint/Google スライドで要約資料を作ります。面談では要約資料を使い、詳細は本文で答える形が進めやすいです。
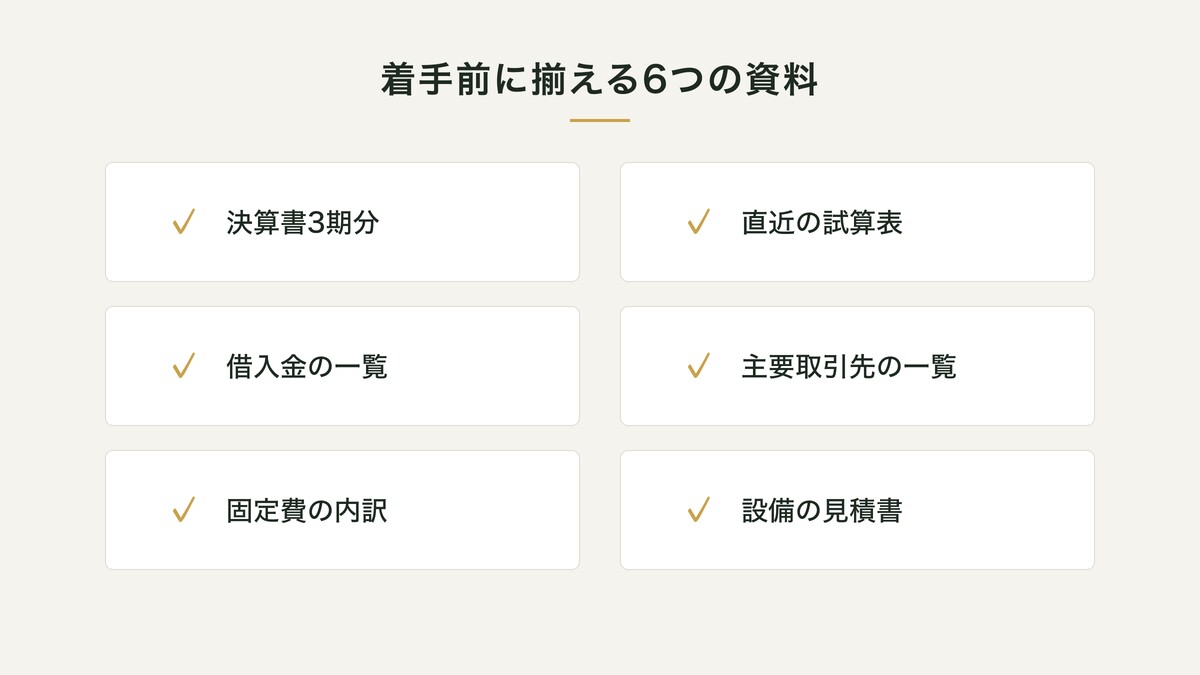
着手前に揃えておく資料
書き始める前に手元に置いておくと、作業が止まりません。
- 直近3期分の決算書(貸借対照表・損益計算書)
- 直近の試算表
- 借入金の一覧(金融機関名・残高・毎月の返済額・完済予定)
- 主要取引先の一覧と、取引先ごとの売上比率
- 固定費の内訳(人件費・家賃・リース料など)
- 設備投資を予定している場合は見積書
借入金の一覧は、他行分も含めて正確に書き出してください。面談では必ず確認されますし、残高を把握していないこと自体が評価を下げます。
この6点が揃っていれば、財務計画の骨格は作れます。逆にここが曖昧なまま進めると、後から全面的な作り直しになります。日々の経理が整っていないと資料が出てこないため、経理代行を利用して月次を回しておくと、計画づくりの初動が早くなります。
ステップ5:レビュー・ブラッシュアップ(1週間)
第三者(税理士・社外CFO)にレビューを依頼します。自分では気づかない前提の飛躍が見つかります。
自分で作成するか作成代行に依頼するか
事業計画書は自社で作るのが基本ですが、時間が取れない、書き方が分からないという理由で外部に依頼する企業もあります。判断の材料を整理します。
| 自社で作成 | 外部に依頼 | |
|---|---|---|
| 費用 | 0円(社内工数のみ) | 5〜30万円程度 |
| 期間 | 2週間〜1か月 | 2〜4週間 |
| 内容の精度 | 事業の実態は正確。数字の組み立てに難がある場合も | 数字の整合性は高い。事業の細部は伝え方次第 |
| 審査での説明 | 自分の言葉で答えられる | 中身を理解していないと答えられない |
| 次年度以降 | 自社で更新できる | 都度依頼が必要になりやすい |
依頼する場合に最も注意すべきは面談で説明できるかです。融資審査では計画書を出して終わりではなく、担当者から質問を受けます。「この売上予測の根拠は」と聞かれて答えられないと、計画書の完成度が高くても評価は下がります。作成を任せることと、内容を理解しないことは別です。
作成代行を頼む場合の相場と選び方
事業計画書の作成代行を請け負っているのは、中小企業診断士、税理士、認定経営革新等支援機関、コンサルティング会社などです。用途によって適した依頼先が変わります。
| 用途 | 適した依頼先 | 費用の目安 |
|---|---|---|
| 創業融資の申込 | 創業融資の支援実績がある事務所 | 5〜15万円 |
| 銀行融資(既存事業) | 顧問税理士、認定支援機関 | 10〜20万円 |
| 補助金の申請 | 認定経営革新等支援機関 | 10〜30万円+成功報酬 |
| 社内の経営計画 | 経営コンサルタント、社外CFO | 月額契約に含むことが多い |
依頼先を選ぶときはその用途での実績を必ず確認してください。補助金の採択実績が豊富でも、銀行融資の審査で見られる点とは異なります。
また、官公署へ提出する書類の作成代行は行政書士の業務にあたる場合があります。補助金申請に関わる書類を扱う際は、誰がどの書類を作成し、誰が提出するのかを契約前に確認してください。種火では、有資格者の業務にあたる部分は提携先へお取次ぎします。契約は顧客と有資格者が直接結ぶ形です。
作成ツールと生成AIの注意点
事業計画書の作成ツールや、生成AIを利用した作成支援が増えています。使いどころを分けて考えてください。
向いている使い方。構成の骨組みを作る、抜けている観点を洗い出す、文章を整える、といった作業には有効です。白紙から始めるより早く形になります。市場規模の調べ方や、競合の整理軸を出してもらうのにも利用できます。
向いていない使い方。数字の作成です。生成AIは自社の実績を知らないため、もっともらしい数値を出しますが根拠がありません。融資審査で根拠を問われたときに答えられない計画書ができあがります。
生成AIに任せると欠ける要素は、具体的には次の3つです。
自社の実績数値。前期の売上、原価率、人件費といった実数はAIが知りません。入力しなければ架空の数字が入ります。
業界固有の事情。支払サイト、季節変動、商習慣は反映されません。製造業と飲食業では資金繰りの形がまったく違います。
金融機関との関係。既存の借入状況、担当者とのやり取り、過去の説明との整合。これらは計画書の書き方に影響します。
ツールを利用する場合は、構成と文章はツール、数字と根拠は自社という分担にしてください。生成AIの業務活用については法人向けAI研修の選び方でも触れています。
事業計画書の作成で失敗する3パターン
パターン1:テンプレート埋め作業で終わる
雛形を埋めただけでは読み手に響きません。各項目に自社の言葉と数字を入れることが必須です。テンプレートは構成の確認に使い、中身は自社で埋めてください。
パターン2:財務計画が現実離れ
「売上3倍」など根拠のない数字は見抜かれます。過去実績の延長線上で作り、伸びる部分には理由を添えてください。
パターン4:用途を取り違える
社内共有用に作った計画書をそのまま融資申込に使う、あるいは融資用の計画書を社員に配る。どちらも読み手の関心と内容が噛み合いません。融資用は返済能力が中心、社内用は行動計画が中心です。同じ素材から2つの版を作るほうが結果的に早く済みます。
パターン3:作って終わりで使われない
作成自体が目的化し、社内で共有されないパターンです。四半期ごとに実績と計画を並べて確認する運用まで決めておくと、文書が生き続けます。月次決算の仕組みと組み合わせると、更新の手間が減ります。
補助金・助成金の申請で使う事業計画書
補助金(新事業進出・ものづくり商業サービス補助金、小規模事業者持続化補助金など)では、それぞれ独自の様式があります。ものづくり補助金と新事業進出補助金は、令和8年度から「新事業進出・ものづくり商業サービス補助金」として公募されています。
- 加点ポイントを意識:賃上げ・DX・事業承継
- 審査基準を読み込む:公募要領を熟読する
- 社外CFOや認定支援機関に伴走してもらうと、準備の抜けを減らせる
補助金は資金調達の手段のひとつですが、採択されても入金は事業実施後になります。つなぎの資金をどう手当てするかまで計画に含めてください。資金調達の選択肢全体は資金調達の方法で整理しています。
種火の事業計画書の作成支援
融資/社内/投資家別に最適な構成で。② 財務計画の精緻化
売上・費用・利益・資金の整合性を徹底チェック。
③ 金融機関対応伴走
社外CFOとして面談に同席し、説明を補います。
代表の早見は金融機関の出身で、融資と財務分析の実務経験があります。審査でどこを見られるかを踏まえた作り方をご案内できます。融資の準備から借りた後の資金繰りまで一緒に見てほしい場合は、種火の社外CFOサービスで伴走しています。
事業計画書のよくある質問
Q. 事業計画書は何ページが適切?
A. 融資用:15〜30ページ、社内用:10〜15ページ、投資家用:20〜40ページが目安です。
Q. 外注すべき?
A. 財務計画の部分は社外CFOに任せるのが安全です。本文は経営者自身が書いてください。
Q. 作成にかかる時間は?
A. 経験者がいれば2〜3週間、ゼロから作るなら1〜2ヶ月が目安です。
Q. 融資が通りやすい事業計画書の特徴は?
A. 楽観/保守の2本立て、返済能力の明示、リスクと対策。この3点が揃っていることです。加えて、数字が過去実績と連続していること。この連続性が切れている計画書は、根拠を細かく聞かれます。
Q. 起業前でも事業計画書は必要?
A. 創業融資を利用するなら必須です。過去実績がないため、代表者の経歴・自己資金・市場環境の3点で説得することになります。様式は日本政策金融公庫が公開しています。
Q. 事業計画書の数字は何年分作るべき?
A. 融資用なら3年、設備投資を伴う場合は返済期間に合わせて5年が目安です。1年目は月次、2年目以降は年次でも構いません。
Q. 作った計画と実績がずれたらどうする?
A. ずれること自体は問題ありません。四半期ごとに差異の理由を書き残し、必要なら計画を修正してください。金融機関には、ずれた事実と対応策を先に報告するほうが信頼されます。
Q. テンプレートはどこで入手できる?
A. 日本政策金融公庫が創業計画書の様式を公開しているほか、中小企業基盤整備機構のJ-Net21でも書き方の解説が公開されています。補助金は中小企業庁の補助金公募情報で様式を確認してください。
まとめ:使われる事業計画書を作成する
事業計画書は書いて終わりではなく、使われ続けるものを目指しましょう。作成の手順は、用途を決める→項目を埋める→財務で整合させる→第三者に見てもらう、の4段階です。
そして四半期ごとに数字を更新し、経営会議で参照する運用ルールを決めてください。そこまで決めて初めて、事業計画書が経営の道具になります。
最後に、作成を終えたら次の5点を自分で確認してください。いずれも面談で指摘されやすい箇所です。
- 売上の数字を、単価と数量に分解して説明できるか
- 営業利益+減価償却費が、年間の返済額を上回っているか
- 計画が前期実績から不自然に飛躍していないか
- 計画を下回ったときの対応を1段落書いているか
- エグゼクティブサマリーと本文の数字が一致しているか
事業計画書は、事業の現状を自分で把握し直す作業でもあります。書く過程で、数字の根拠が薄い部分や、説明できない前提が見つかります。そこを埋めていくことが、そのまま経営の整理につながります。具体的な進め方で迷うところがあれば、無料相談でご相談ください。
事業計画書作成の無料相談はこちら