
社外CFOの費用は、月5万円から、上場準備を見据えた支援では月100万円を超えるところまで幅があります。同じ「社外CFO」という名前でも、月に何回関与するのか、どこまでを担うのかで金額は10倍以上変わります。
この記事では、費用相場と内訳を先に示したうえで、金額が変わる要因、常勤CFOを雇う場合とのコスト比較、見積もりで確認すべき点を整理します。そのうえで社外CFOとは何をする人なのか、税理士や財務コンサルタントとの違い、任せられる範囲と選び方までを、中小企業の社長目線で解説します。
社外CFOの費用相場と月額の内訳
社外CFOの費用は、関与する頻度と業務範囲によって決まります。一般的な相場の目安は次の通りです。
| 関与の度合い | 費用相場(月額) | 主な内容 |
|---|---|---|
| ライト(月1〜2回) | 5万〜15万円 | 月次の数値確認・相談対応 |
| スタンダード(月2〜4回) | 15万〜30万円 | 資金繰り管理・資金調達支援・経営会議参加 |
| 手厚い支援 | 30万〜50万円以上 | 財務戦略立案・資金調達実行・体制構築まで一貫支援 |
| 上場準備を見据えた支援 | 50万〜100万円超 | 資本政策・投資家向け資料・内部管理体制の整備 |
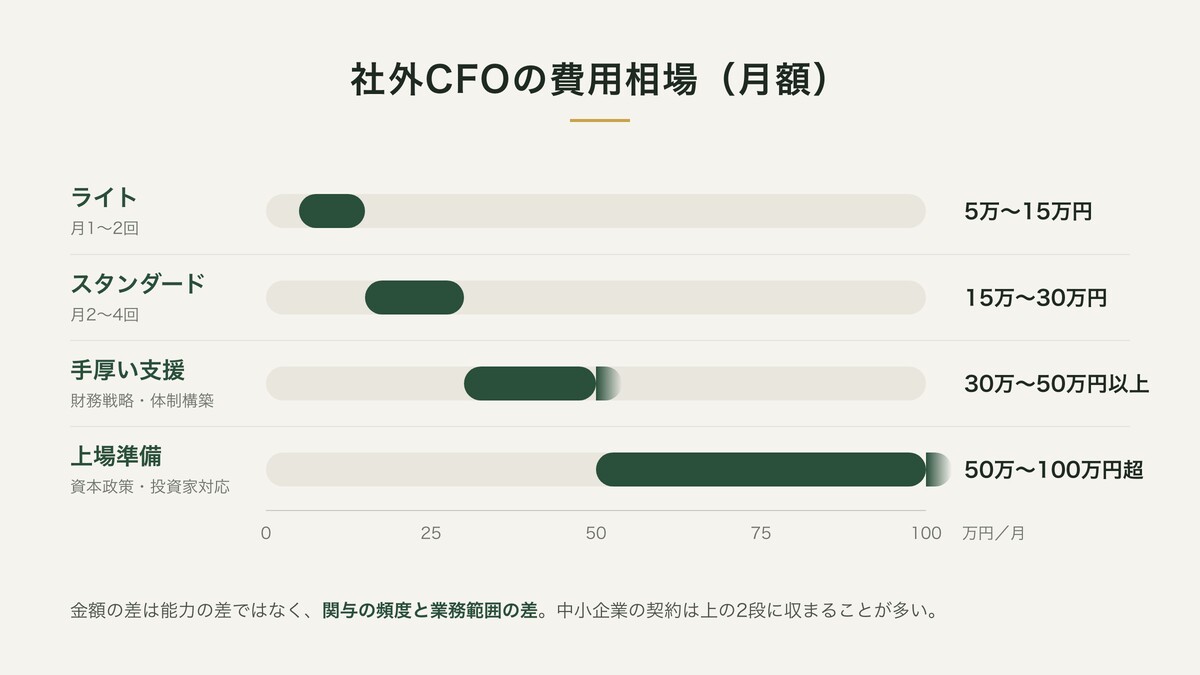
中小企業で実際に多いのは上の2段です。月5万〜30万円のレンジに収まる契約が中心で、株式会社として取締役会や投資家への説明が必要な段階になると、下の2段に上がっていきます。
注意したいのは、金額の差は「どれだけ優秀か」ではなく「どこまで関与するか」の差だという点です。月5万円の契約が手抜きなのではなく、月1回の数値確認という範囲に合わせた金額です。比較するなら、金額より先に範囲を揃えてください。
社外CFOの料金体系は4つの型
社外CFOの料金は、次の4つの型のどれかに当てはまります。同じ「月額20万円」でも型が違えば、頼める内容も動き方も変わります。
| 型 | 費用の目安 | 向いている状態 |
|---|---|---|
| 月額顧問(継続) | 月5万〜50万円 | 資金繰りや月次の数字を毎月見てほしい |
| スポット相談(単発) | 1回3万〜10万円 | 特定の判断だけ意見が欲しい |
| プロジェクト単位 | 20万〜80万円 | 資金調達や体制構築など、期間と成果物が決まっている |
| 成果連動(併用型) | 着手金+調達額の数% | 資金調達を主目的にしている |
成果連動型は初期費用を抑えられますが、調達額が大きくなるほど総額も増えます。調達した後の資金繰りまで見てもらうなら、月額顧問と組み合わせて考えるのが現実的です。
また、月額顧問は契約の途中で範囲や頻度を見直すことが可能な型です。「まず月1回で始めて、資金調達の時期だけ厚くする」といった調整ができるかを、契約前に確認しておきます。
業務範囲別に見る社外CFOの費用
費用を比べるときは、金額ではなく「どこまでを含むか」を先に揃えます。業務範囲を段階で見ると次のようになります。
| 業務範囲 | 費用の目安(月額) | 社内に残る作業 |
|---|---|---|
| 月次の数値確認と相談対応 | 5万〜10万円 | 記帳と試算表の作成は社内または税理士 |
| +資金繰り表の運用と月次決算の早期化 | 10万〜20万円 | 資料の提出期限を守る運用 |
| +金融機関への対応と資金調達の実行支援 | 20万〜35万円 | 面談への社長の同席と決裁 |
| +管理会計の設計と経理体制の構築 | 30万〜50万円以上 | 現場での運用と定着 |
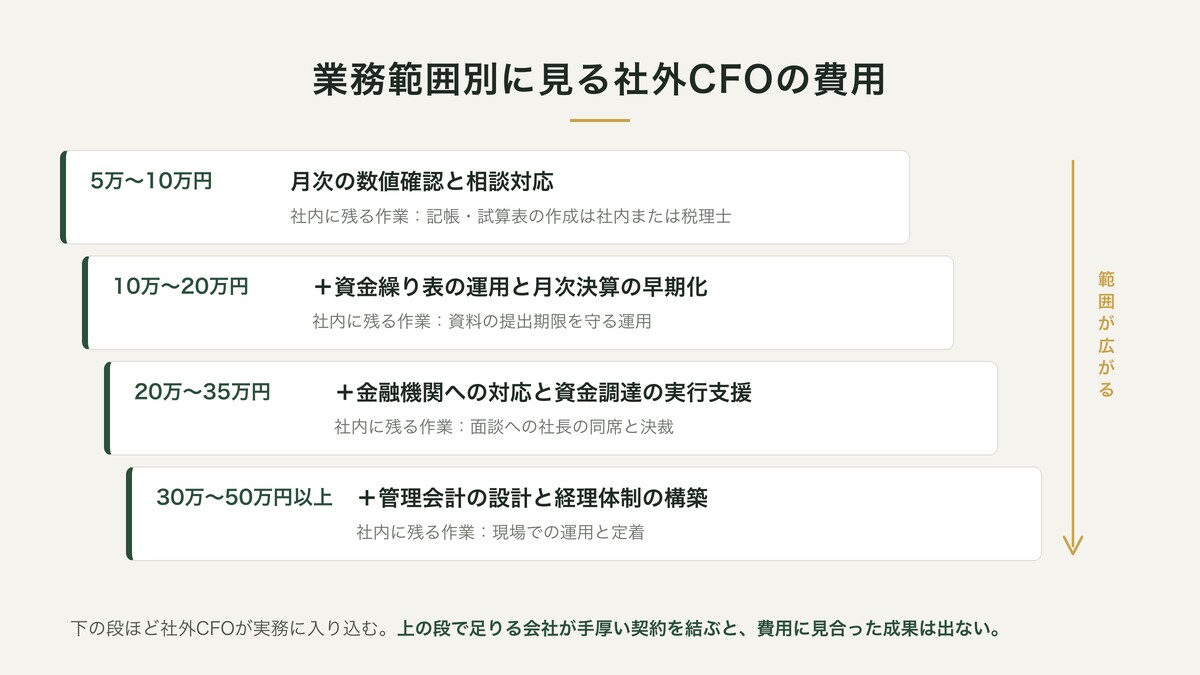
下の段に行くほど、社外CFOが会社の実務に入り込みます。逆に、上の段で足りる会社が手厚い契約を結ぶと、費用に見合った成果は出ません。まず月次決算が回っているかを確認し、回っていないなら早期化から始めるほうが投資効率は高くなります。
社外CFOで実際に減るコストはどこか
コスト削減と聞くと人件費の話に見えますが、実務で効くのは次の3つです。
- 採用コストと固定費化を避けられる:財務人材の採用にかかる費用と、採用後に業績が落ちても下げられない固定費を負わずに済みます。
- 意思決定の遅れによる損失が減る:試算表が翌々月にしか出ない状態では、打ち手が2か月遅れます。数字が早く出るだけで止められる出血があります。
- 資金調達の条件が変わる:同じ決算内容でも、資料の作り方と説明の順序で金融機関の評価は変わります。金利や調達額の差は、月額の顧問料を上回ることがあります。
逆に、社外CFOを入れても記帳や請求の作業量そのものは減りません。作業を減らしたい場合は経理アウトソーシングと組み合わせて考えます。
見積もりで確認する5つのこと
- 月に何回、どういう形で関与するのか(訪問・オンライン・チャット)
- 毎月出てくる成果物は何か(資金繰り表、試算表の分析、経営会議の資料など)
- 金融機関への同行や提出資料の作成が含まれるか、別料金か
- 税務にかかわる場面をどう扱うか(税務相談は税理士の業務です。顧問税理士との連携窓口をどちらが担うか)
- 契約期間と、途中で業務範囲を見直せるかどうか
月額が安い契約は、関与の回数が少ないか、成果物がレポート1枚に留まっていることが多いです。数字は出てくるものの、それを使って何を決めるのかが空白のままになり、毎月払っているのに何も変わらない状態になります。金額を比べる前に、業務範囲と成果物を先に決めてください。
常勤CFOを雇う場合との費用比較
正社員のCFOを雇う場合、年収1,000万円以上に加えて社会保険料や採用コストもかかります。金額以外の違いも含めると、判断の分かれ目は次の4点です。
| 比較する点 | 常勤CFO(正社員) | 社外CFO(業務委託) |
|---|---|---|
| 費用 | 年収1,000万円以上+社会保険料・採用コスト | 月5万〜50万円(範囲と頻度で変わる) |
| 着手までの期間 | 採用活動に数か月 | 契約後1〜2週間で着手できる |
| 費用の性質 | 固定費。業績が落ちても下げにくい | 範囲と頻度で調整できる |
| 見る範囲 | 社内の全領域を継続して見られる | 契約で決めた領域に限られる |
中小企業では、財務の判断が必要な場面が毎日あるわけではありません。「必要な時間だけ、必要な領域を」という形が合う会社が多いのは、この頻度のずれが理由です。
社外CFOとは何をする人なのか
社外CFOとは、企業に常駐せず、外部から財務責任者(CFO)の役割を担う専門家のことです。「外部CFO」「業務委託CFO」「シェアリングCFO」などとも呼ばれます。
CFO(Chief Financial Officer)は、本来、企業の財務全般を統括し、資金調達・資金繰り・経営数値の管理・財務戦略の立案などを担う経営幹部です。大企業では当然のように置かれているポジションですが、中小企業では「社長が兼任している」あるいは「不在」というケースがほとんどです。社外CFOは、このCFO機能を月数回の関与や顧問契約という形で外部から提供する仕組みです。フルタイムで雇うのではなく必要な範囲だけを依頼するため、費用を抑えながら専門性の高い財務支援を受けられます。
社外CFOの主な業務
関与する業務は企業の課題によって変わりますが、代表的なものは次の5つです。
- 資金繰りの管理・改善:「いつ・いくら足りなくなるか」を先回りで把握し、資金ショートを防ぎます。不安がある場合は資金繰りを改善する方法とあわせて取り組むと効果的です。
- 資金調達のサポート:銀行融資や創業融資、補助金・助成金といった制度の活用まで、戦略立案から実行までを支援します。事業計画書や資金繰り表の作成、面談対策も含みます。
- 経営数値の見える化・分析:月次で数値をまとめ、社長が「今、自社がどういう状態か」を一目で把握できるようにします。
- 財務戦略・経営計画の立案:中期計画や予算の策定、投資判断、コスト構造の見直しを担います。
- 管理体制の構築:クラウド会計の導入や属人化の解消など、財務まわりの仕組みを整えます。
毎月手元に残る成果物
社外CFOは抽象的に語られがちですが、実務では毎月決まった成果物が出てきます。契約前に「何が手元に残るのか」を確認しておくと、期待値のずれを防げます。
| 領域 | 成果物 | 使う場面 |
|---|---|---|
| 月次の可視化 | 試算表/科目サマリ/改善メモ | 経営者が数字の変化を短時間で把握する |
| 締めの運用 | 締めカレンダー/対応期限の取り決め/債権債務の一覧 | 社内の誰がいつ何をするかを決める |
| 資金の管理 | 資金繰り表/予実対比/調達計画 | 金融機関との対話や次の一手を決める |
| 投資判断 | 指標ツリー/投資配分の試算 | 広告費や採用にいくら使うかを決める |
| 対外説明 | 取締役会資料/投資家・金融機関向け説明資料 | 社外への説明責任を果たす |
提案書に「毎月レポートを提出します」とだけ書かれている場合は、この5つの領域のどれが含まれるのかを必ず聞いてください。レポートの名前だけでは中身がわかりません。
社外CFO・常勤CFO・税理士の違い
「税理士に頼んでいるから財務は大丈夫」と考える社長もいますが、税理士と社外CFOは役割が異なります。それぞれの違いを整理しましょう。
| 項目 | 社外CFO | 常勤CFO(正社員) | 税理士 |
|---|---|---|---|
| 主な役割 | 財務戦略・資金調達・経営支援 | 財務戦略・資金調達・経営支援 | 記帳・決算・税務申告 |
| 視点 | 未来志向(これからの経営) | 未来志向(これからの経営) | 過去志向(確定した数字) |
| 関与 | 月数回〜(必要に応じて) | 常駐(フルタイム) | 月1回〜(記帳・申告中心) |
| コスト | 月5万〜50万円程度 | 年収1,000万円以上+採用コスト | 月1〜5万円程度 |
| 資金調達支援 | ◎ 得意 | ◎ 得意 | △ 対応は限定的 |
ポイントは、税理士は「過去の数字を正しくまとめる」専門家であるのに対し、社外CFOは「これからの数字をどう作るか」を一緒に考える経営パートナーだということです。両者は対立するものではなく、税理士が作った正確な数字をもとに、社外CFOが経営戦略へ活かす、という補完関係にあります。費用も役割に応じて分かれるため、どちらかを削るという考え方にはなりません。
財務コンサルタントとの違い
財務コンサルタントは、課題を分析して改善案を提示するところまでを請け負う形が多く、期間を区切った関与になりがちです。社外CFOは、提示した方針が社内で運用に乗るところまで毎月関わり続ける点が違います。
依頼先を比べるときは肩書きではなく、「毎月関与するのか」「成果物が残るのか」「実際に担当者として入るのは誰か」の3点で見てください。営業担当と実際の担当者が別人で、提案時に聞いた話と関与の中身が合わないというのは、この領域で起きやすいずれです。費用の見積もりを取るときは、この3点を質問の形にして投げてください。
社外CFOに任せられる業務の範囲
ここを曖昧にしたまま契約すると、後で必ず揉めます。社外CFOを検討する経営者が最初に確認すべき境界線です。
任せられること:数字の整理と可視化、資金繰りの予測と改善案の提示、金融機関に出す資料の作成、経営会議への同席と論点整理。
任せられないこと:税務相談は税理士法により税理士以外が行えません。また振込の実行は会社側で行い、社外CFOが担うのは起票と照合までとするのが一般的です。会社の預金を第三者が動かせる状態は、内部統制の面でも避けるべきです。
税務については、顧問税理士との連携窓口を社外CFOが担う形が現実的です。経営者が同じ説明を二度する手間がなくなります。
財務とマーケティングをつなぐ視点
中小企業の財務支援は、損益計算書と資金繰りを整えるところで止まりがちです。しかし成長段階にある会社では、それだけでは意思決定ができません。
たとえば「広告費をあと月50万円増やしてよいか」という問いに答えるには、顧客1件を獲得するのにいくらかかっているか、その顧客が取引期間全体でいくらの利益を残すかを把握する必要があります。この2つがわからないまま広告費を増やすと、帳簿上は売上が伸びているのに現金が減っていく状態になります。
会計の数字と、事業を動かす数字をつないで見られるかどうか。ここが、記帳や試算表の作成までを担う支援と、社外CFOの領域を分ける境目です。
失敗しない社外CFOの選び方5つ
社外CFOは、担当する人の経験や相性によって成果が大きく変わります。失敗しないために、次のポイントを確認しましょう。
① 中小企業の財務支援の実績があるか
大企業の財務と中小企業の財務は、課題もアプローチも異なります。中小企業の資金繰りや銀行融資の支援実績が豊富かを確認しましょう。
② 資金調達の支援に強いか
中小企業の財務課題で最も多いのが資金繰り・資金調達です。銀行融資や創業融資、補助金といった制度の活用まで支援実績があるかは、重要なチェックポイントです。
③ 自社の業種・規模に合っているか
業種や事業フェーズによって、必要な財務支援は変わります。自社と近い規模・業種の支援経験があると、的確なアドバイスが期待できます。
④ コミュニケーションが取りやすいか
社外CFOは経営に深く関わるパートナーです。専門用語を並べるだけでなく、社長に分かりやすく説明し、伴走してくれる相手かを見極めましょう。契約前に、実際に毎月入る担当者と話しておくことをおすすめします。
⑤ 料金体系が明確か
何にいくらかかるのか、契約前にしっかり確認します。業務範囲と料金が明確で、自社の予算に合うかを確かめましょう。金融機関や知人からの紹介で話が進む場合も、範囲と金額は書面で確認してください。
社外CFO導入の流れと検討時期
社外CFOの導入は、一般的に次のステップで進みます。
- 問い合わせ・相談:現状の悩みや課題を伝え、どんな支援ができるかを相談します。
- 課題のヒアリング・現状分析:資金繰りや財務の状況を確認し、課題を整理します。
- 提案・契約:支援内容・頻度・料金の提案を受け、納得したうえで契約します。
- 支援開始:月次の数値確認や資金繰り管理、資金調達支援などを開始します。
- 定期的な振り返り・改善:成果を確認しながら、支援内容を最適化していきます。
まずは「相談」から始められるケースがほとんどなので、いきなり契約を迫られる心配はありません。相談の段階で用意しておくと話が早く進むのは、直近の試算表・資金繰りの状況・借入の一覧の3つです。
次のような課題を抱える企業は、検討する価値があります。
- 資金繰りに常に不安があり、相談できる相手がいない
- 銀行融資を受けたいが、交渉や事業計画書の作り方が分からない
- 売上は伸びているのに、なぜか手元のお金が増えない
- 数字を経営に活かしたいが、税理士は記帳・申告までしか対応してくれない
- 創業期・成長期で、財務の仕組みをこれから整えたい
- 事業拡大やM&A、上場準備を見据えて財務体制を強化したい
資金繰りや財務の数字を毎月一緒に見てほしい場合は、種火の社外CFOサービスで伴走しています。料金と支援範囲はサービスページに記載しています。
社外CFOについてよくある質問
Q. 費用はいくらから頼めますか?
A. 月1〜2回の関与で月5万円前後からが一般的な下限です。ただし、この範囲では数値の確認と相談対応までになります。資金調達の実行支援まで含めると月20万円以上が目安です。
Q. 税理士がいても社外CFOは必要ですか?
A. 役割が異なるため、両方あると効果的です。税理士は記帳・決算・申告という「過去の数字」を扱う専門家、社外CFOは資金繰りや資金調達という「これからの数字」を一緒に作る経営パートナーです。税理士の正確な数字をもとに、社外CFOが経営戦略へ活かします。
Q. 小さな会社でも社外CFOを使えますか?
A. はい。むしろ財務人材を雇えない中小企業ほど、社外CFOのメリットを実感しやすいです。月数万円から、必要な範囲だけ依頼することが可能です。
Q. どんなタイミングで導入するのがいいですか?
A. 「資金繰りに不安を感じ始めたとき」「融資を受けたいとき」「事業を拡大したいとき」などが導入の好機です。問題が深刻化する前に相談するほど、打てる手は多くなります。
Q. 顧問税理士とは別に契約する必要がありますか?
A. はい、別の専門サービスです。ただし税理士と連携しながら進めるため、既存の顧問税理士を変える必要はありません。
まとめ|費用と範囲を先に決める
社外CFOの費用相場は、月5万円から上場準備を見据えた支援で月100万円超まで広がります。その差は能力の差ではなく、関与の頻度と業務範囲の差です。だからこそ、金額を比べる前に「月に何回」「どこまで」「何が成果物として残るか」を決めることが、費用を無駄にしない唯一の方法になります。
正社員CFOを雇えば年収1,000万円以上の固定費になりますが、社外CFOなら範囲と頻度を調整できます。税理士が「過去の数字」を扱うのに対し、社外CFOは「これからの数字」を一緒に作る経営パートナーです。
合同会社種火では、社外CFOとして中小企業の財務をまるごとサポートしています。資金繰りの改善から銀行融資・資金調達の支援、月次レポートによる数字の見える化、経理体制の構築まで、社長の「お金の不安」に伴走します。あわせて資金繰りを改善する方法や創業融資のコンサル・支援の選び方もご覧いただき、「何から相談すればいいか分からない」という段階でも、お気軽にお問い合わせください。
財務の土台をつくる関連記事
社外CFOの支援は、月次の数字が出ていることが前提になります。自社で先に整えておくほど、同じ費用で見てもらえる範囲は広がります。
- 月次決算とは?目的・メリット・進め方:まず毎月の締めを回す
- 月次決算のやり方【完全版】:手順と必要資料を確認する
- 月次決算の早期化:翌月5日締めを目標に運用を組む
- 管理会計の基本:経営判断に使う指標を決める
- 中小企業の管理会計導入:年商規模に合わせて始める
依頼先の費用相場を比べたい場合は、次の記事もあわせてご覧ください。